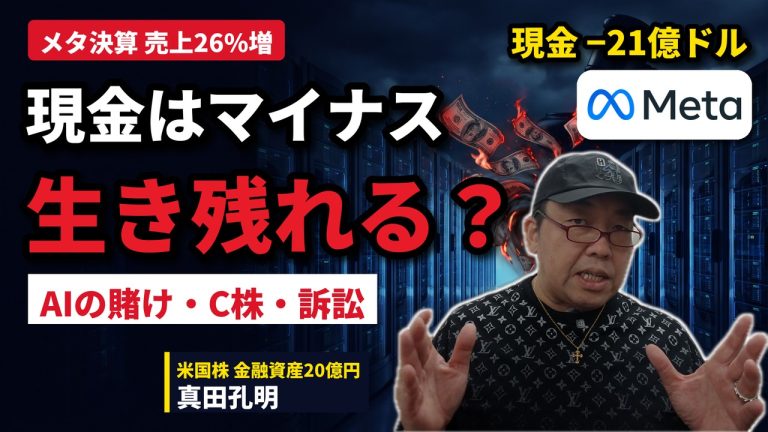
フェイスブックとインスタグラムの会社、メタが10月21日に決算を発表しました。売上は前の年より26%増えたのに、手元に残った現金はマイナスです。米国株を長期の資産運用として続けている僕の目で、メタの賭けが5年後・10年後に報われるのか? を考えます。
この記事の結論
結論を先に3つお伝えします。1つ目。メタの本業の広告は、今も前の年より26%伸びています。
2つ目。問題は、稼いだ現金を、AIへの投資が使い切っていることです。
3つ目。分かれ目は、AIへの賭けが現金になって戻ってくるかどうかです。メタの問いは、生き残れるか? ではなく、賭けが報われるか? だと僕は見ています。
10月21日、メタに起きた3つのこと
10月21日は、メタにとって長い一日でした。1つ目は、7月から9月の決算です。売上は646億ドルで、本業は強いままでした。ところが、手元に残った現金は、マイナス21億ドルでした。
2つ目は、議決権のない新しい株、C株です。今の株1株につき、C株を1株配ります。実質は2分割です。
3つ目は、ニューメキシコ州の裁判です。10年以上前の個人データの流出をめぐる裁判で、250億ドルの支払いを命じられたと報じられています。メタは控訴して争う構えです。
なぜ現金が残らないのか? AIへの巨額の賭け
答えは、AIへの賭けです。ザッカーバーグCEOは10月のポッドキャストで、去年の終わりにAIの責任者へ「1,000億ドルか、2,000億ドルの小切手を書く」と伝えたと振り返りました。
メタの設備投資は、2025年が722億ドルでした。2026年は1,350億から1,450億ドルの見通しで、1年でほぼ2倍です。7月から9月だけで、349億ドルを使いました。
メタが大きな賭けに出るのは、初めてではありません。2019年にはリブラという独自のデジタル通貨を打ち出し、2022年に売却しました。2021年には社名をメタに変え、仮想空間のメタバースに会社の未来を賭けました。担当部門の赤字は、2020年からの6年で合わせて約840億ドルです。今回の決算で、この赤字を来年は約150億ドルまで縮める見通しが示され、浮いたお金はAIに向かいます。
稼ぐ本業は、今も強い
ここで多くの人が勘違いします。メタの本業は、弱っていません。売上646億ドルのうち、広告が631億ドルで、約98%が広告です。広告の表示回数は10%、1回あたりの値段は14%伸びました。
フェイスブックやインスタグラムなどを毎日使う人は、36億4,000万人です。会社は、AIで広告の当たり方が良くなったと説明しています。次の10月から12月の売上は、730億から760億ドルの見通しです。
問題は、手元に現金が残らないこと
営業利益は130億ドルで、前の年より37%減りました。ここには訴訟の和解の費用、約99億ドルが入っています。これを除くと229億ドルで、11%の増益です。
問題はフリーキャッシュフロー、つまり手元に残った現金です。前の年の7月から9月は106億ドル。今年はマイナス21億ドルです。本業が稼いだ現金328億ドルを、349億ドルの設備投資が上回りました。自社株買いは、今年に入ってゼロのままです。
さらに、決算書の本体に載らない約束もあります。6月末の書類では、解約できない支払いの約束と、まだ始まっていないデータセンターなどを借りる約束を合わせると、6,000億ドルを超えていました。借金ではありませんが、払うと決めたお金です。
議決権のない「C株」と訴訟という重荷
C株は、来年1月から配られます。会社は使い道として、資金を集めること、社員の報酬、買収の3つを挙げています。メタはザッカーバーグCEOが議決権の過半を握る会社です。C株を使えば、議決権を薄めずにお金を集められます。長く賭けを続けられる強みであり、賭けを止める人がいない弱みでもあります。
訴訟も重荷です。8月、メタは10代の心の健康をめぐって、52の州などの司法長官と和解しました。支払いは最大で約186億ドル。18歳未満は1日2時間までの利用制限がかかります。会社は、10代をめぐる裁判がこの先数か月でいくつも控えているとも書いています。
9月末の手元の現金と有価証券は824億ドルですが、この3か月で約78億ドル減りました。和解の最大額とニューメキシコ州の250億ドルを両方全部払えば、手元の現金の半分を超えます。一つずつなら払えます。問題は、手元の現金がマイナスになった今、全部が同時に来ることです。
5年後・10年後を見る3つの物差し
AIのお金が最初に返ってくるのは、新しい事業ではなく、今の広告です。広告1回あたりの値段が14%上がったのは、その表れと見ることができます。AIで広告を作る道具が広がれば、小さな会社も広告主になれます。もう一つの芽がワッツアップの企業向けメッセージで、広告以外の売上は11億ドル、前の年より59%増えました。
僕が見ておきたい物差しは3つです。1つ目、フリーキャッシュフローが四半期100億ドル台に戻るか? 今回はマイナス21億ドルで、遠ざかりました。2つ目、アプリの事業の利益が前の年より増える形に戻るか? 和解の費用を除くと8%の増益で、ここは戻り始めています。3つ目、広告以外の売上が四半期50億ドルを超えるか? 今回は11億ドルで、まだ先です。3つがそろえば先行投資だったと言えますし、そろわなければ回収の見えない支出です。
強気の見方と弱気の見方
強気の人たちは、広告の値段が14%上がり、AIの効果が本業の数字に出ていると見ています。メタバースの赤字を縮め、お金をAIに集め直している点も評価しています。
弱気の人たちは、稼いだ現金を投資が使い切り、手元の現金がマイナスになったことを心配しています。C株で株主1人あたりの取り分が薄まるおそれもあり、訴訟も次の裁判が控えています。
強気の見立ては「広告の稼ぎで、AIの賭けを支えきれる」です。これが崩れるのは、人がSNSを開かずAIに直接聞く習慣が広がったとき、規制が利用時間を延ばす設計そのものを認めなくなったとき、C株でお金を集め始めても手元の現金のマイナスが続くとき、の3つだと僕は考えています。
まとめ
メタは売上の約98%を広告で稼ぎ、その現金をAIに賭けています。今回の決算で手元の現金はマイナスになり、議決権のないC株が生まれます。次の決算でも、まず見るのは売上の伸びではなく、手元に残る現金です。
動画では、若い人のフェイスブック離れや、かつてのマイスペースの例、たばこ会社の歴史と重ねる見方まで、もう一歩踏み込んでお話ししています。あわせてご覧いただくと、メタの10年を見る物差しが、より深く分かると思います。